При продаже имущества индивидуальный предприниматель (ИП), применяющий специальный налоговый режим на основе упрощённой декларации или для крестьянских и фермерских хозяйств, должен учитывать правила определения дохода от прироста стоимости.
Разберём основные правила простыми словами.
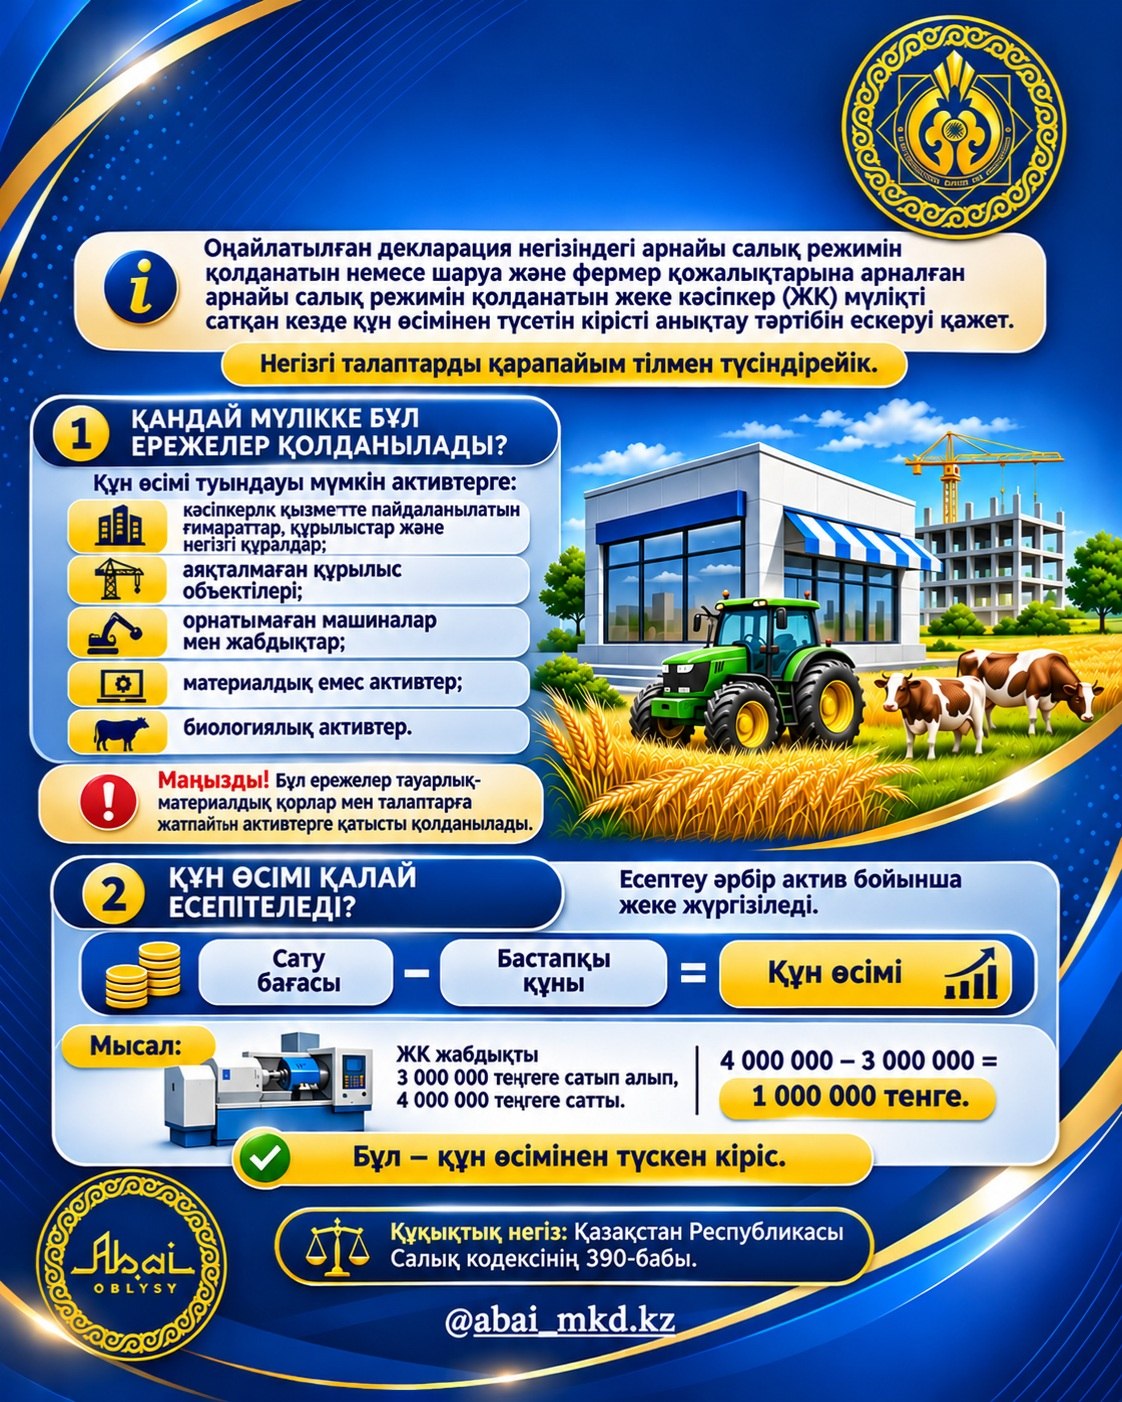
1. КАКОЕ ИМУЩЕСТВО ПОДПАДАЕТ ПОД ЭТИ ПРАВИЛА?
К таким активам относятся:
здания, сооружения и основные средства, используемые в бизнесе;
объекты незавершённого строительства;
неустановленные машины и оборудование;
нематериальные активы;
биологические активы.
Важно! Правила касаются активов, не являющихся товарными запасами и требованиями.
2. КАК РАССЧИТЫВАЕТСЯ ПРИРОСТ СТОИМОСТИ?
Расчёт производится отдельно по каждому активу.
Формула:
Цена продажи − первоначальная стоимость = прирост стоимости.
Пример:
ИП приобрёл оборудование за 3 000 000 тенге, а продал за 4 000 000 тенге.
4 000 000 − 3 000 000 = 1 000 000 тенге.
Это и есть доход от прироста стоимости.
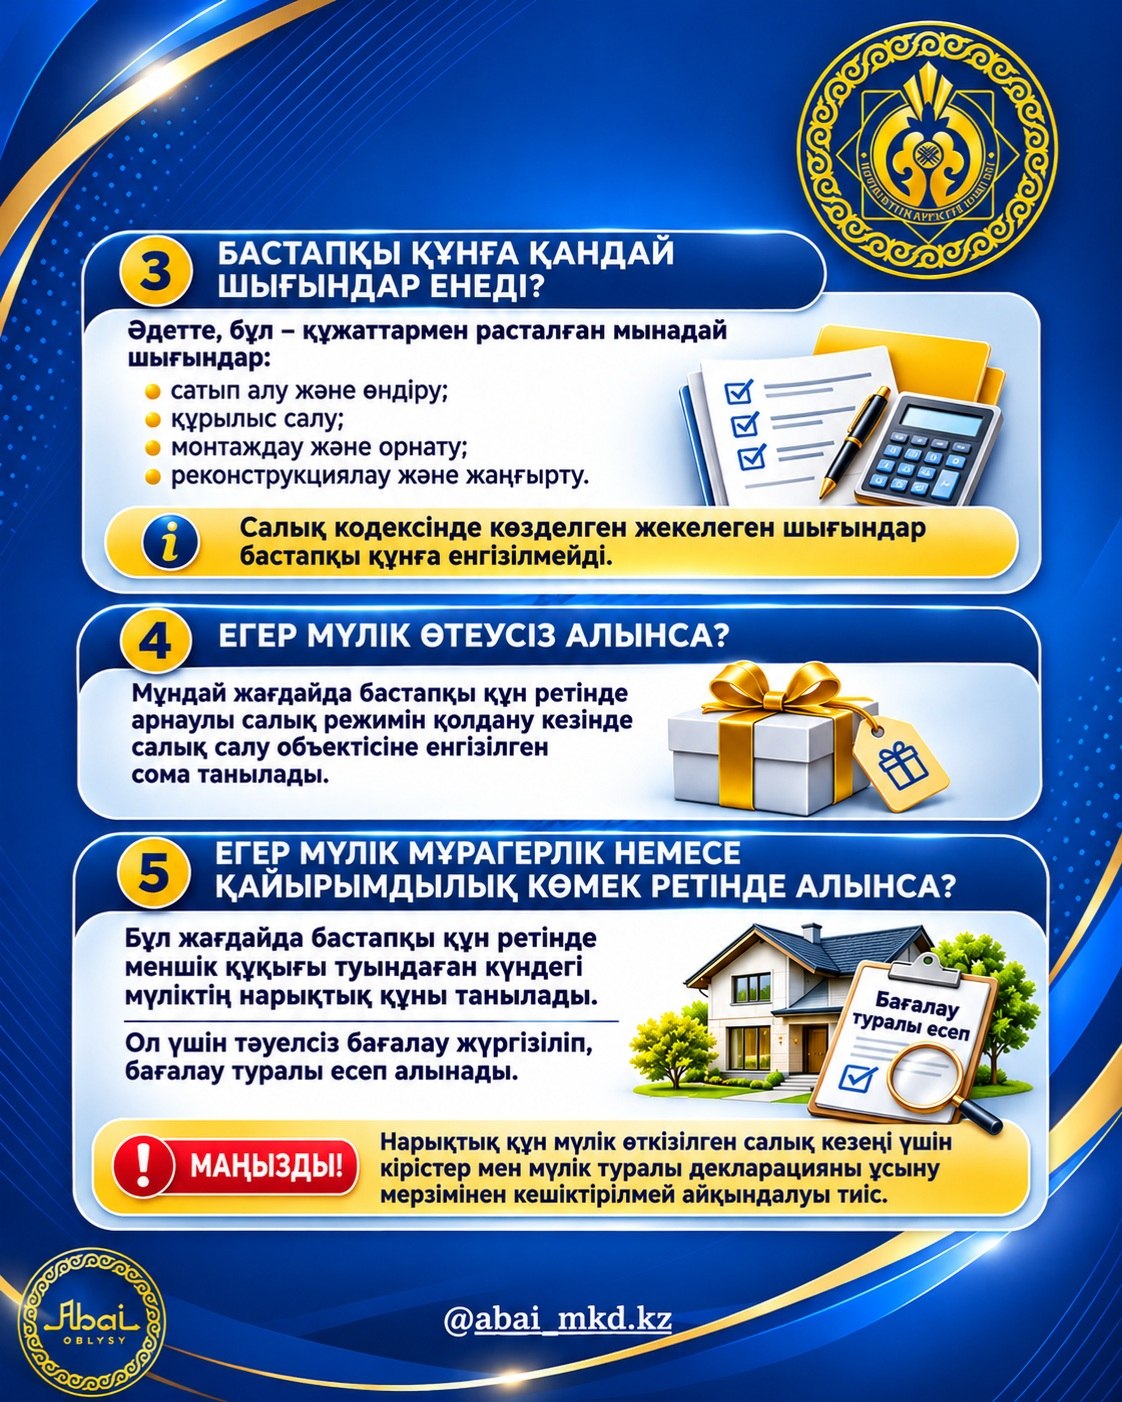
3. ЧТО ВХОДИТ В ПЕРВОНАЧАЛЬНУЮ СТОИМОСТЬ?
Как правило, это документально подтверждённые затраты на:
приобретение и производство;
строительство;
монтаж и установку;
реконструкцию и модернизацию.
При этом отдельные расходы, предусмотренные Налоговым кодексом, не включаются в первоначальную стоимость.
4. ЕСЛИ ИМУЩЕСТВО ПОЛУЧЕНО БЕСПЛАТНО?
Первоначальной стоимостью признаётся сумма, включённая в объект налогообложения при применении специального налогового режима.
5. ЕСЛИ ИМУЩЕСТВО ПОЛУЧЕНО ПО НАСЛЕДСТВУ ИЛИ В ВИДЕ БЛАГОТВОРИТЕЛЬНОЙ ПОМОЩИ?
Первоначальной стоимостью является рыночная стоимость имущества на дату возникновения права собственности.
Для этого необходимо провести независимую оценку и получить отчёт об оценке.
Рыночную стоимость нужно определить не позднее срока представления декларации о доходах и имуществе за налоговый период, в котором реализовано имущество.
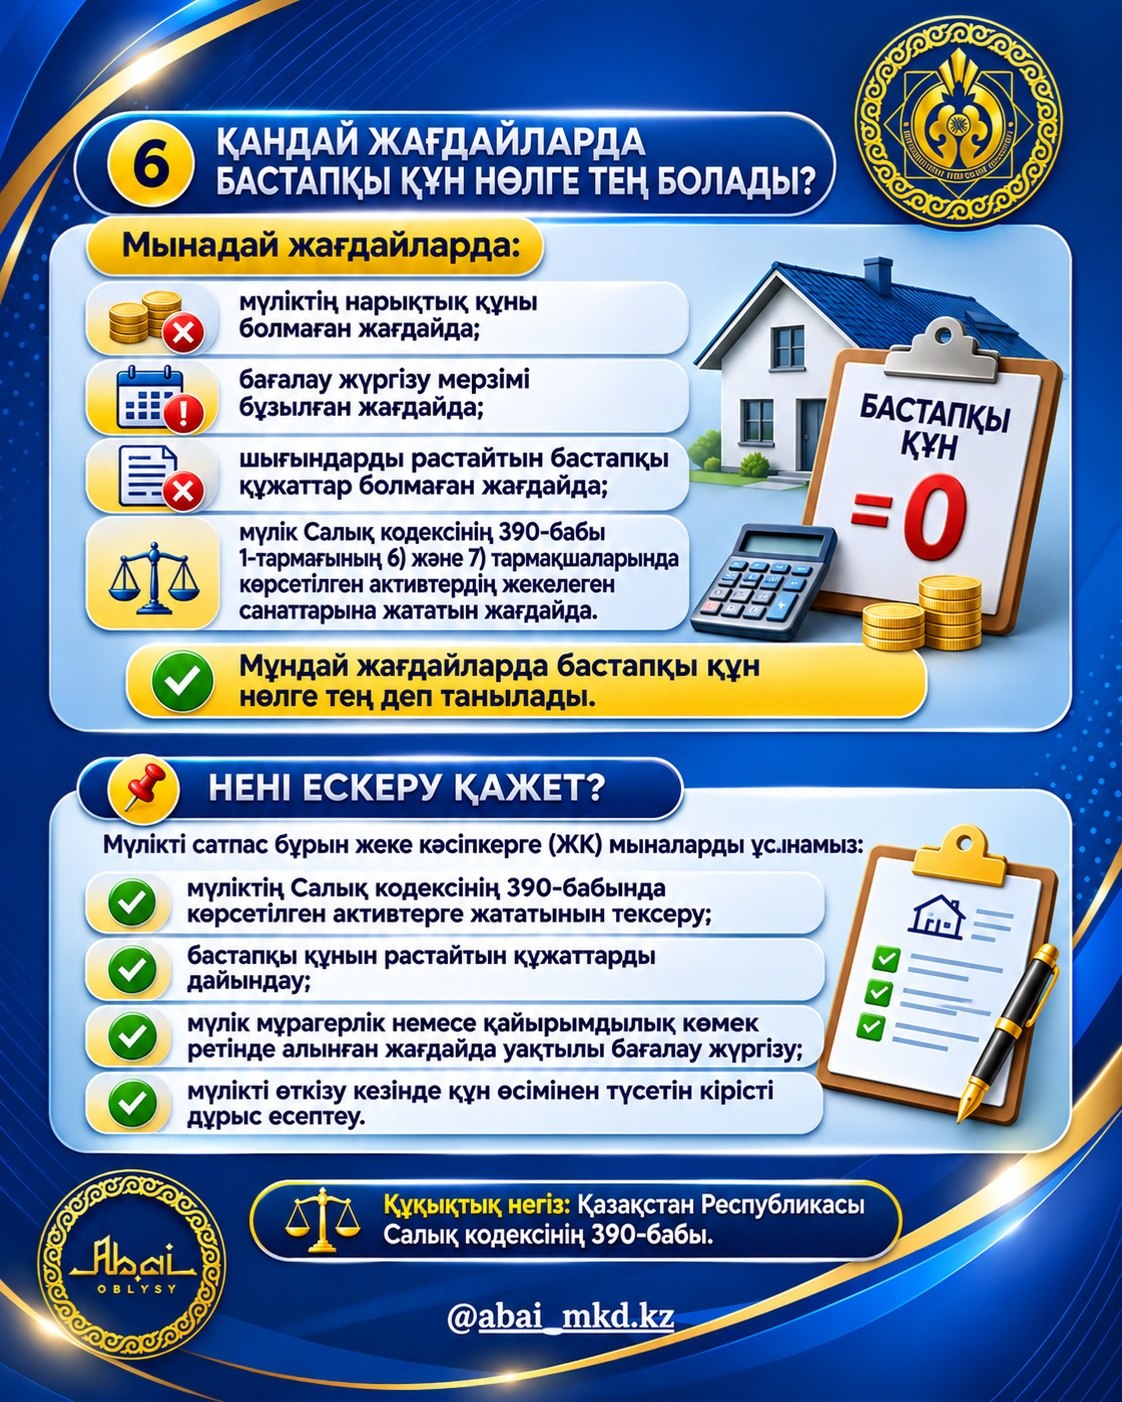
6. КОГДА ПЕРВОНАЧАЛЬНАЯ СТОИМОСТЬ РАВНА НУЛЮ?
В следующих случаях:
отсутствует рыночная стоимость имущества;
нарушен срок проведения оценки;
отсутствуют первичные документы, подтверждающие расходы;
имущество относится к отдельным категориям активов, указанным в подпунктах 6) и 7) пункта 1 статьи 390 Налогового кодекса.
В этих случаях первоначальная стоимость принимается равной нулю.
ЧТО ВАЖНО ПОМНИТЬ?
Перед продажей имущества ИП рекомендуется:
Проверить, относится ли имущество к активам, указанным в статье 390 Налогового кодекса.
Подготовить документы, подтверждающие первоначальную стоимость.
При получении имущества по наследству или в виде благотворительной помощи своевременно провести оценку.
Правильно рассчитать доход от прироста стоимости.
Правовая основа: статья 390 Налогового кодекса Республики Казахстан.