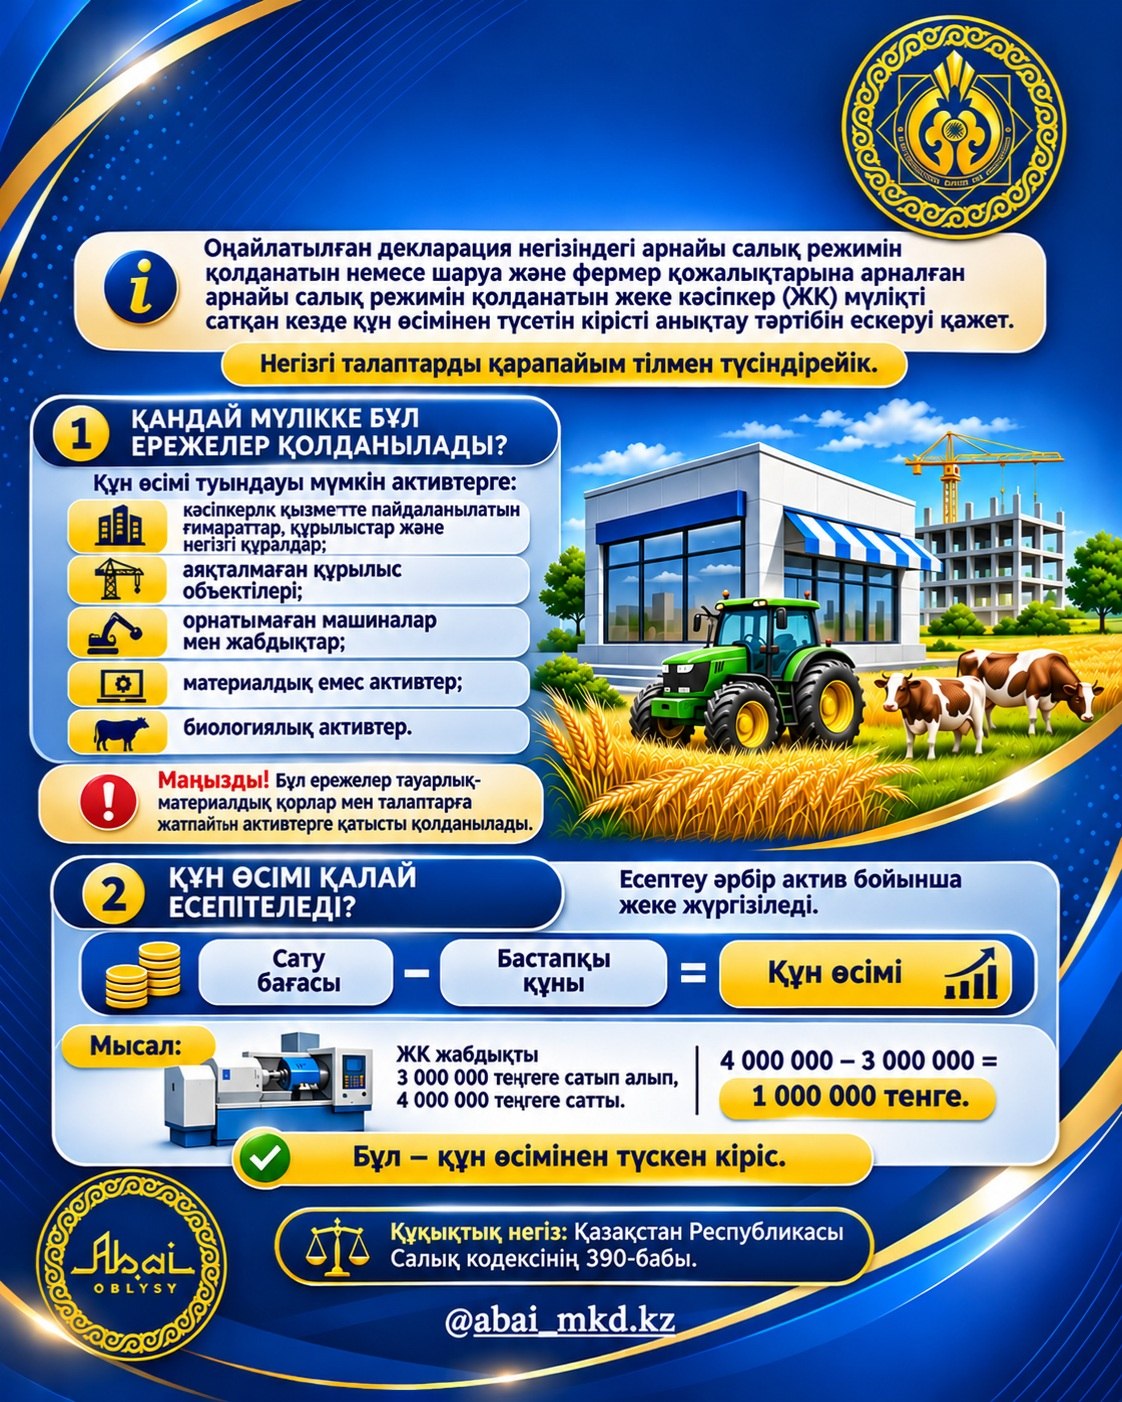
Оңайлатылған декларация негізіндегі немесе шаруа және фермер қожалықтарына арналған арнаулы салық режимін қолданатын жеке кәсіпкер (ЖК) мүлікті сатқан кезде құн өсімінен түсетін кірісті анықтау тәртібін ескеруі қажет.
Негізгі талаптарды қарапайым тілмен түсіндірейік.
1. ҚАНДАЙ МҮЛІККЕ БҰЛ ЕРЕЖЕЛЕР ҚОЛДАНЫЛАДЫ?
Құн өсімі туындауы мүмкін активтерге мыналар жатады:
кәсіпкерлік қызметте пайдаланылатын ғимараттар, құрылыстар және негізгі құралдар;
аяқталмаған құрылыс объектілері;
орнатылмаған машиналар мен жабдықтар;
материалдық емес активтер;
биологиялық активтер.
Маңызды! Бұл ережелер тауарлық-материалдық қорлар мен талаптарға жатпайтын активтерге қатысты қолданылады.
2. ҚҰН ӨСІМІ ҚАЛАЙ ЕСЕПТЕЛЕДІ?
Құн өсімі әрбір сатылған актив бойынша жеке анықталады.
Есептеу формуласы:
Сату бағасы − бастапқы құны = құн өсімі.
Мысал:
ЖК жабдықты 3 000 000 теңгеге сатып алып, кейін оны 4 000 000 теңгеге сатты.
Есептеу:
4 000 000 − 3 000 000 = 1 000 000 теңге.
Бұл – құн өсімінен түскен кіріс.
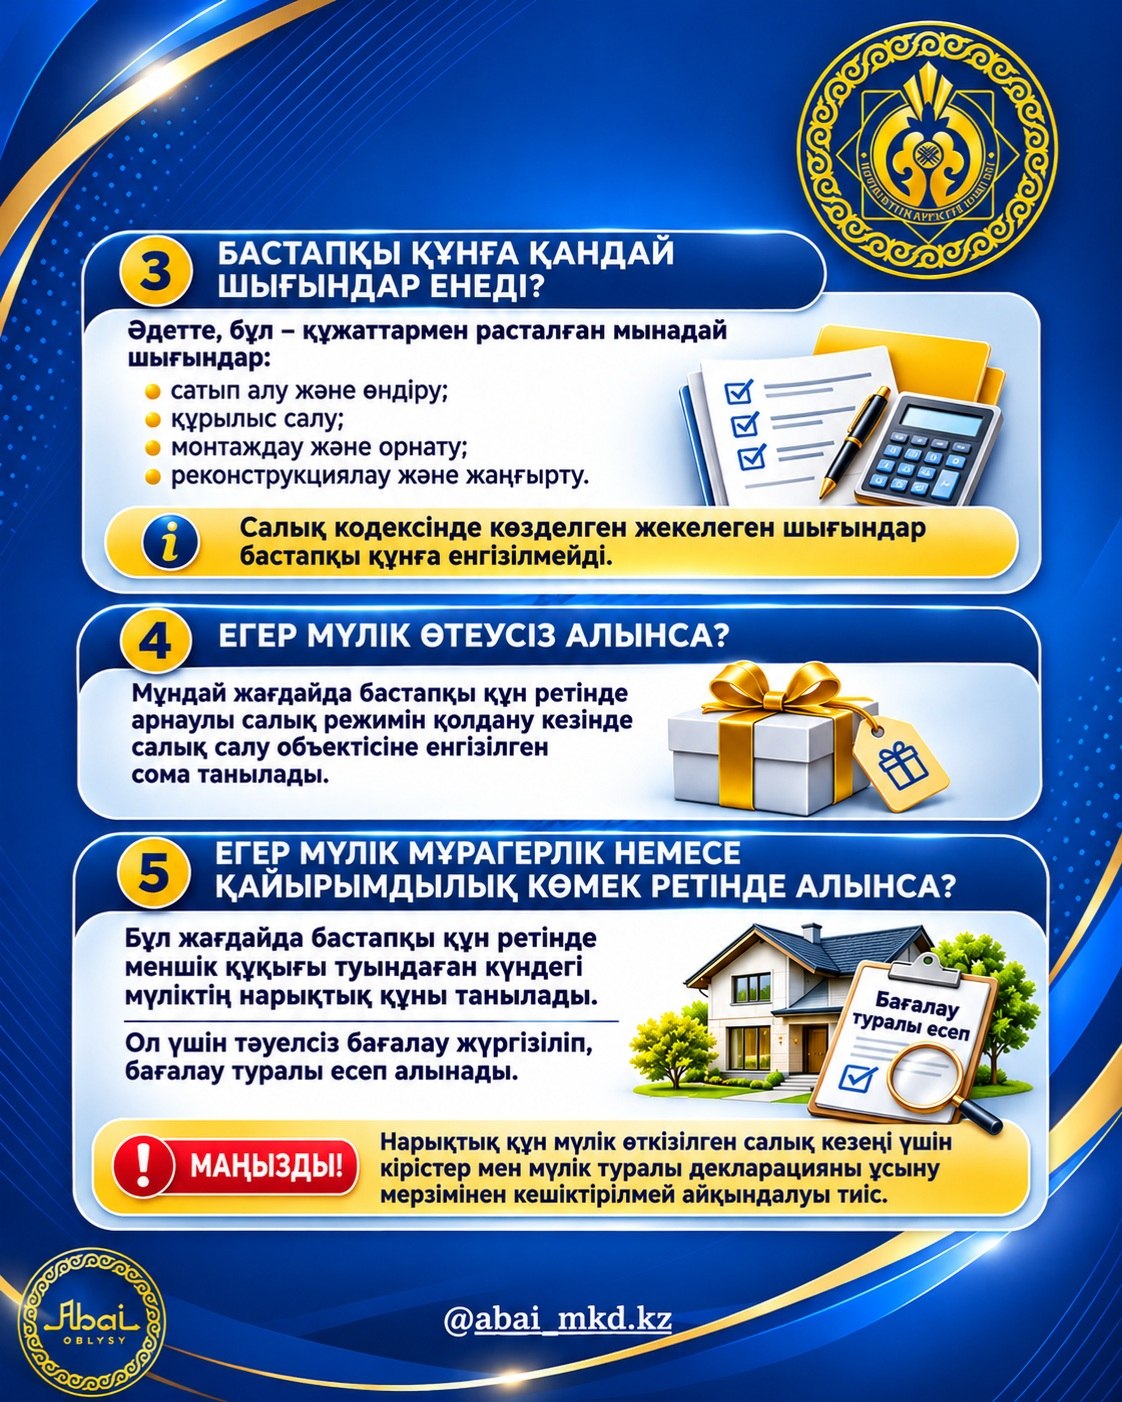
3. БАСТАПҚЫ ҚҰНҒА ҚАНДАЙ ШЫҒЫНДАР ЕНГІЗІЛЕДІ?
Әдетте, бастапқы құнға құжаттармен расталған мынадай шығындар енгізіледі:
сатып алу және өндіру;
құрылыс салу;
монтаждау және орнату;
реконструкциялау және жаңғырту.
Бұл ретте Салық кодексінде көзделген жекелеген шығындар бастапқы құнға енгізілмейді.
4. ЕГЕР МҮЛІК ӨТЕУСІЗ АЛЫНСА?
Мұндай жағдайда активтің бастапқы құны ретінде арнаулы салық режимін қолдану кезінде салық салу объектісіне енгізілген құн танылады.
5. ЕГЕР МҮЛІК МҰРАГЕРЛІК НЕМЕСЕ ҚАЙЫРЫМДЫЛЫҚ КӨМЕГІ РЕТІНДЕ АЛЫНСА?
Бұл жағдайда бастапқы құн ретінде меншік құқығы туындаған күндегі мүліктің нарықтық құны танылады.
Ол үшін тәуелсіз бағалау жүргізіліп, бағалау туралы есеп алынуы қажет.
Нарықтық құн мүлік өткізілген салық кезеңі үшін кірістер мен мүлік туралы декларацияны ұсыну мерзімінен кешіктірілмей айқындалуы тиіс.
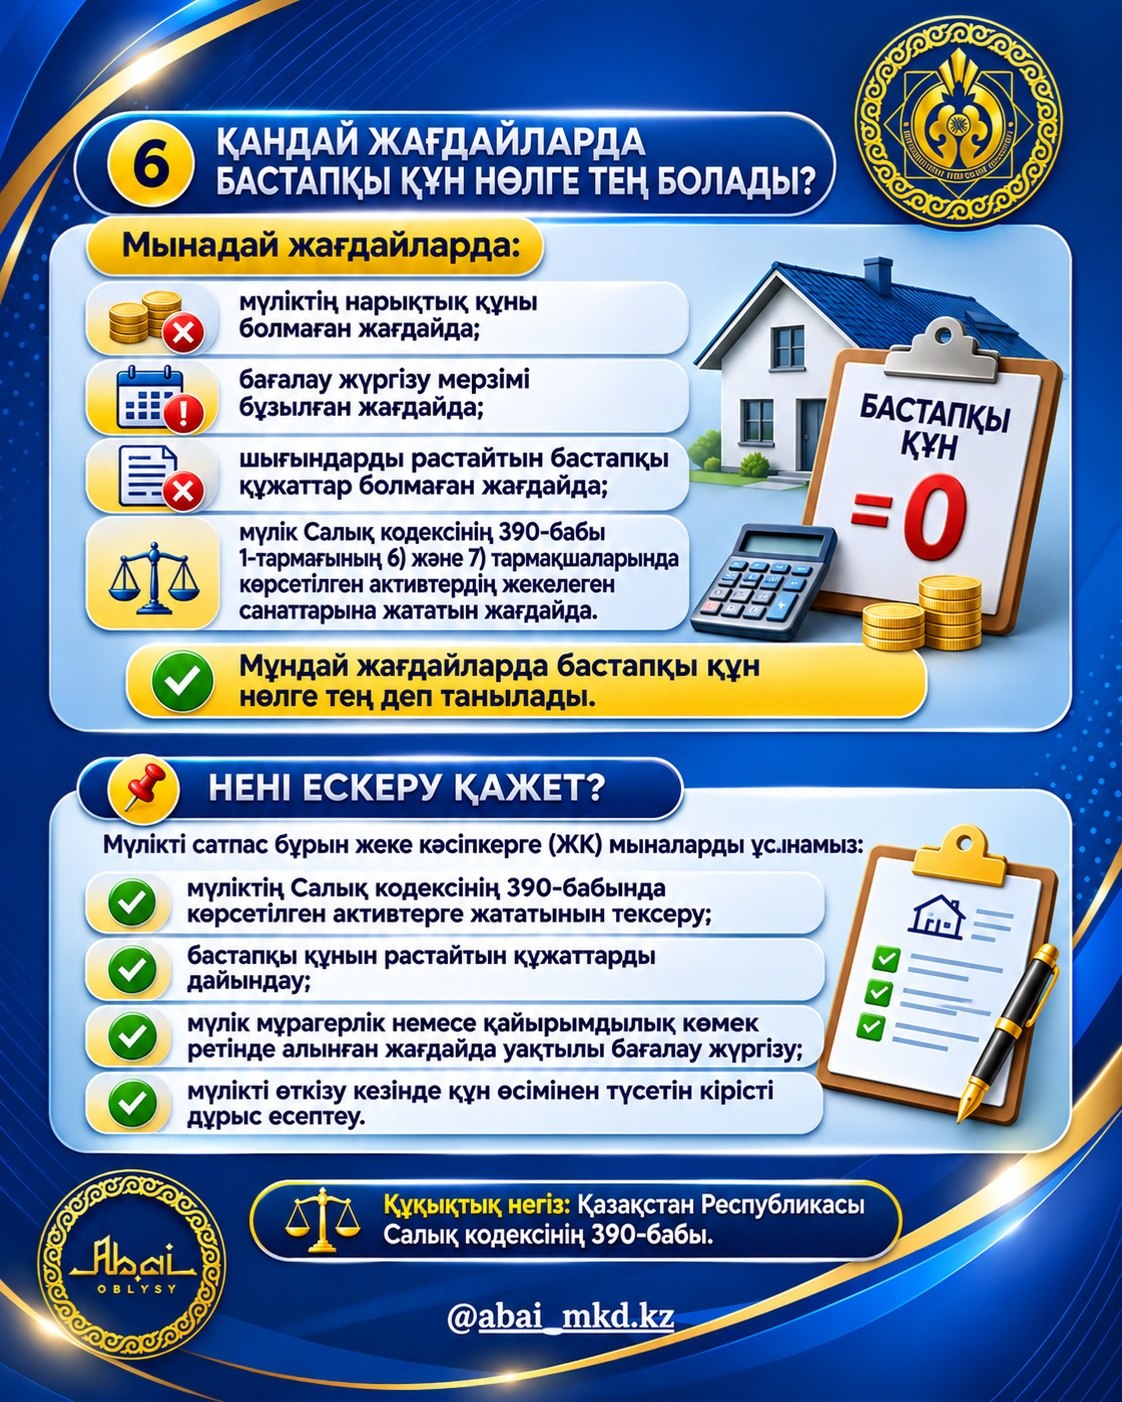
6. ҚАНДАЙ ЖАҒДАЙЛАРДА БАСТАПҚЫ ҚҰН НӨЛГЕ ТЕҢ БОЛАДЫ?
Салық кодексінде мынадай жағдайлар көзделген:
меншік құқығы туындаған күндегі мүліктің нарықтық құны болмаған жағдайда;
нарықтық құн белгіленген мерзімде айқындалмаған жағдайда;
шығындарды растайтын бастапқы құжаттар болмаған жағдайда;
мүлік Салық кодексінің 390-бабы 1-тармағының 6) және 7) тармақшаларында көрсетілген активтерге жататын болса.
Мұндай жағдайларда құн өсімін есептеу кезінде бастапқы құн нөлге тең деп танылады.
НЕНІ ЕСКЕРУ ҚАЖЕТ?
Мүлікті сатпас бұрын ЖК-ге мыналарды ұсынамыз:
Мүліктің Салық кодексінің 390-бабында көрсетілген активтерге жататынын тексеру.
Бастапқы құнын растайтын құжаттарды дайындау.
Мұрагерлік немесе қайырымдылық көмек ретінде алынған мүлікке уақтылы бағалау жүргізу.
Мүлікті өткізу кезінде құн өсімінен түсетін кірісті дұрыс есептеу.
Құқықтық негіз: Қазақстан Республикасы Салық кодексінің 390-бабы.
Салық саласындағы өзекті түсіндірмелерді Абай облысы бойынша Мемлекеттік кірістер департаментінің ресми парақшасынан оқыңыз.