Авансовые платежи по КПН с 1 января 2026 года
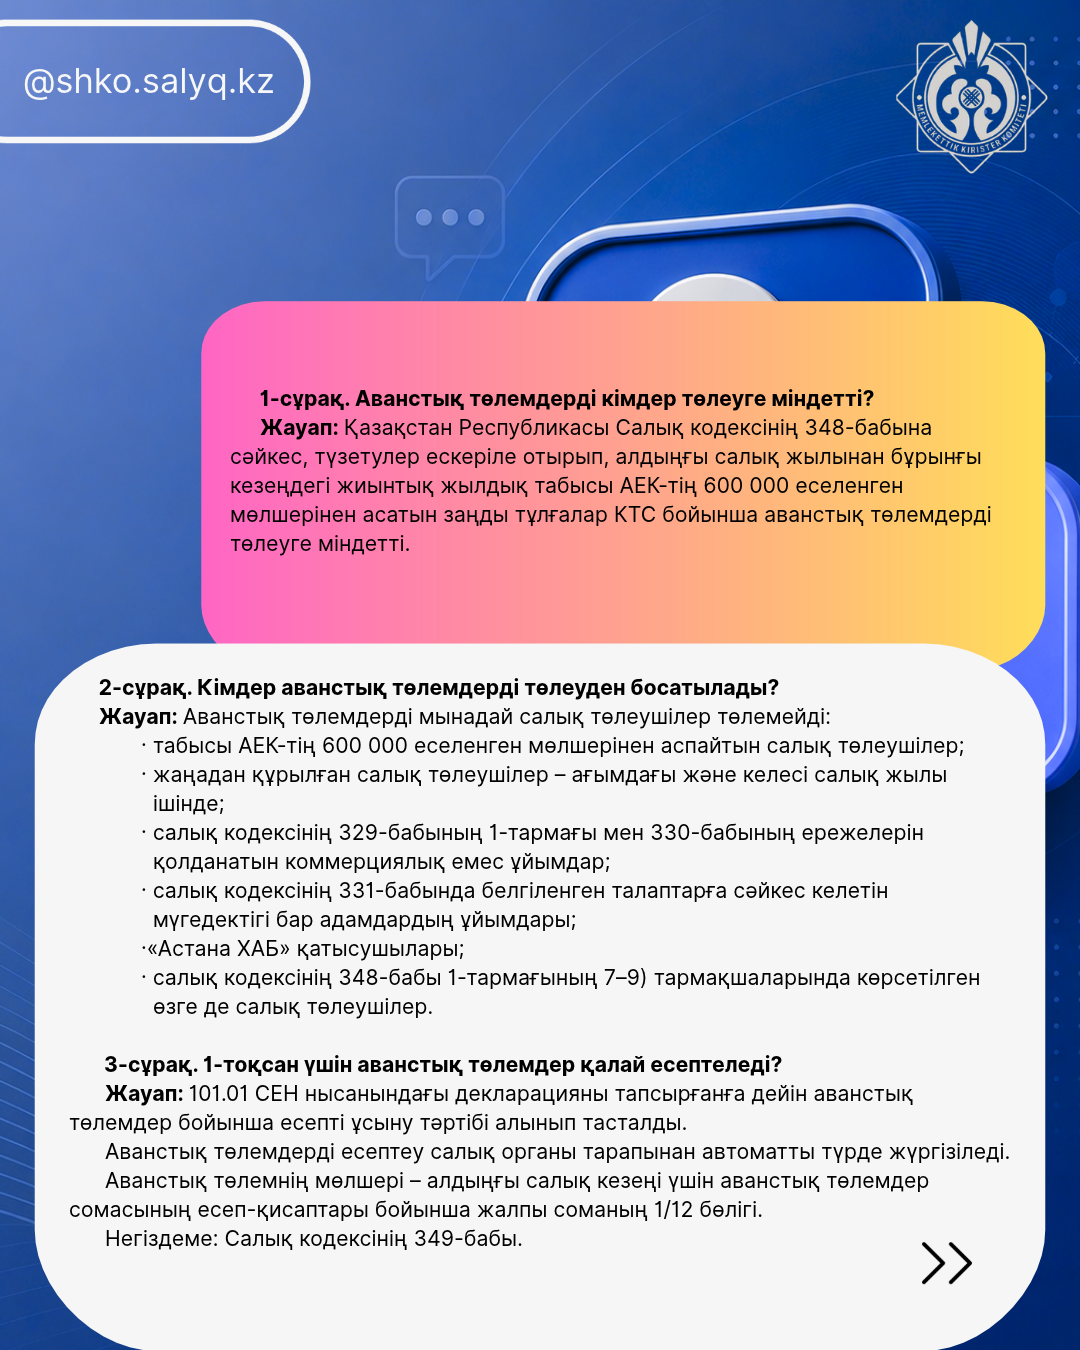
Вопрос 1. Кто обязан уплачивать авансовые платежи?
Ответ: Согласно статье 348 Налогового кодекса РК, авансовые платежи по КПН уплачивают юридические лица, у которых совокупный годовой доход с учетом корректировок за период, предшествующий предыдущему налоговому году, превышает 600 000 кратный размер МРП.
Вопрос 2. Кто освобождается от уплаты?
Ответ: Авансовые платежи не уплачивают:
- налогоплательщики, доходы которых не превышают 600 000 кратный размер МРП;
- вновь созданные налогоплательщики- в течение текущего и последующего налогового года;
- некоммерческие организации, применяющие положения пункта 1 статьи 329 и статьи 330 Налогового кодекса;
- организации лиц с инвалидностью, соответствующие условиям статьи 331 Налогового кодекса;
- участники «Астана ХАБ»;
- иные налогоплательщики, указанные в подпунктах 7-9 пункта 1 статьи 348 Налогового кодекса.
Вопрос 3. Как исчисляются авансовые платежи за 1 квартал?
Ответ: Представление расчета авансовых платежей до сдачи декларации ФНО 101.01 упразднено.
Начисление авансовых платежей производится налоговым органом автоматически.
Размер авансового платежа – 1/12 от общей суммы авансовых платежей по расчетам сумм авансовых платежей за предыдущий налоговый период.
Основание: статья 349 Налогового кодекса
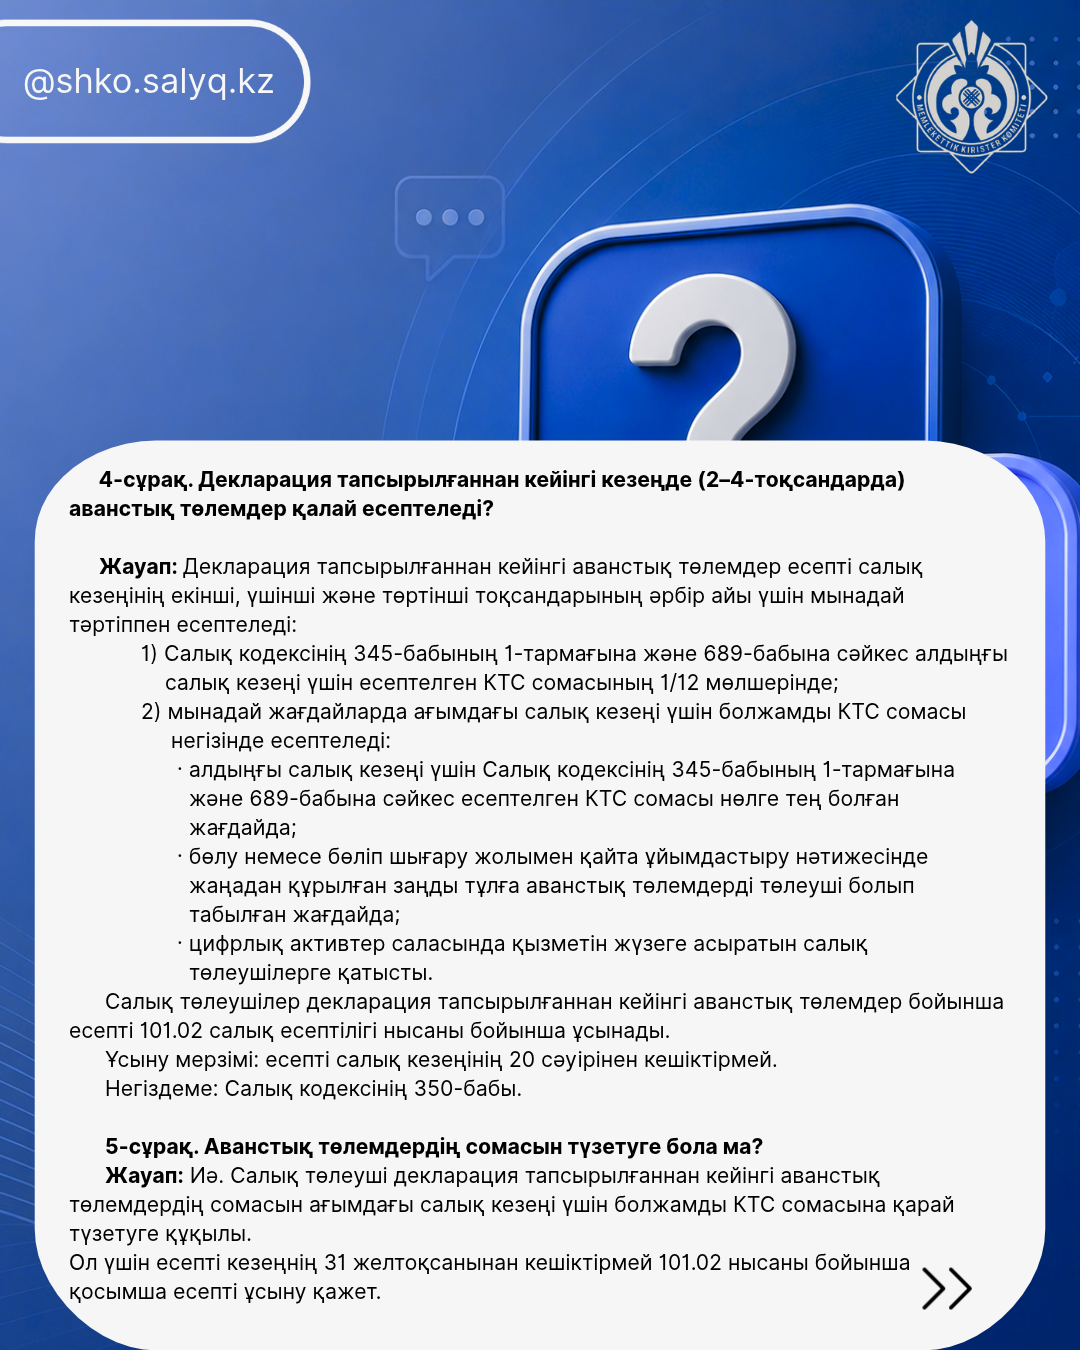
Вопрос 4. Как исчисляются авансовые платежи после декларации (2-4 кварталы)?
Ответ: Авансовые платежи после декларации исчисляются за каждый месяц второго, третьего, четвертого кварталов отчетного налогового периода в следующем порядке:
1) в размере 1/12 одной двенадцатой от суммы КПН исчисленного за предыдущий налоговый период в соответствии с пунктом 1 статьи 345 и статьей 689 Налогового кодекса;
2) исходя из предполагаемой суммы КПН за текущий налоговый период в следующих случаях:
если сумма КПН, исчисленного за предыдущий налоговый период в соответствии с пунктом 1 статьи 345 и статьей 689 Налогового кодекса, равна нулю;
3) если вновь возникшее юридическое лицо в результате реорганизации путем разделения или выделения является плательщиком авансовых платежей;
4) налогоплательщиками, осуществляющими деятельность в сфере цифровых активов.
Налогоплательщики представляют расчет авансовых платежей после декларации по форме налоговой отчетности 101.02.
Срок представления- не позднее 20 апреля отчетного налогового периода.
Основание: статья 350 Налогового кодекса
Вопрос 5. Можно ли скорректировать сумму авансовых платежей?
Ответ: Да. Налогоплательщик вправе откорректировать сумму авансовых платежей после декларации, исходя из предполагаемой суммы КПН за текущий налоговый период и представить дополнительный расчет ФНО 101.02 в срок не позднее 31 декабря отчетного периода.
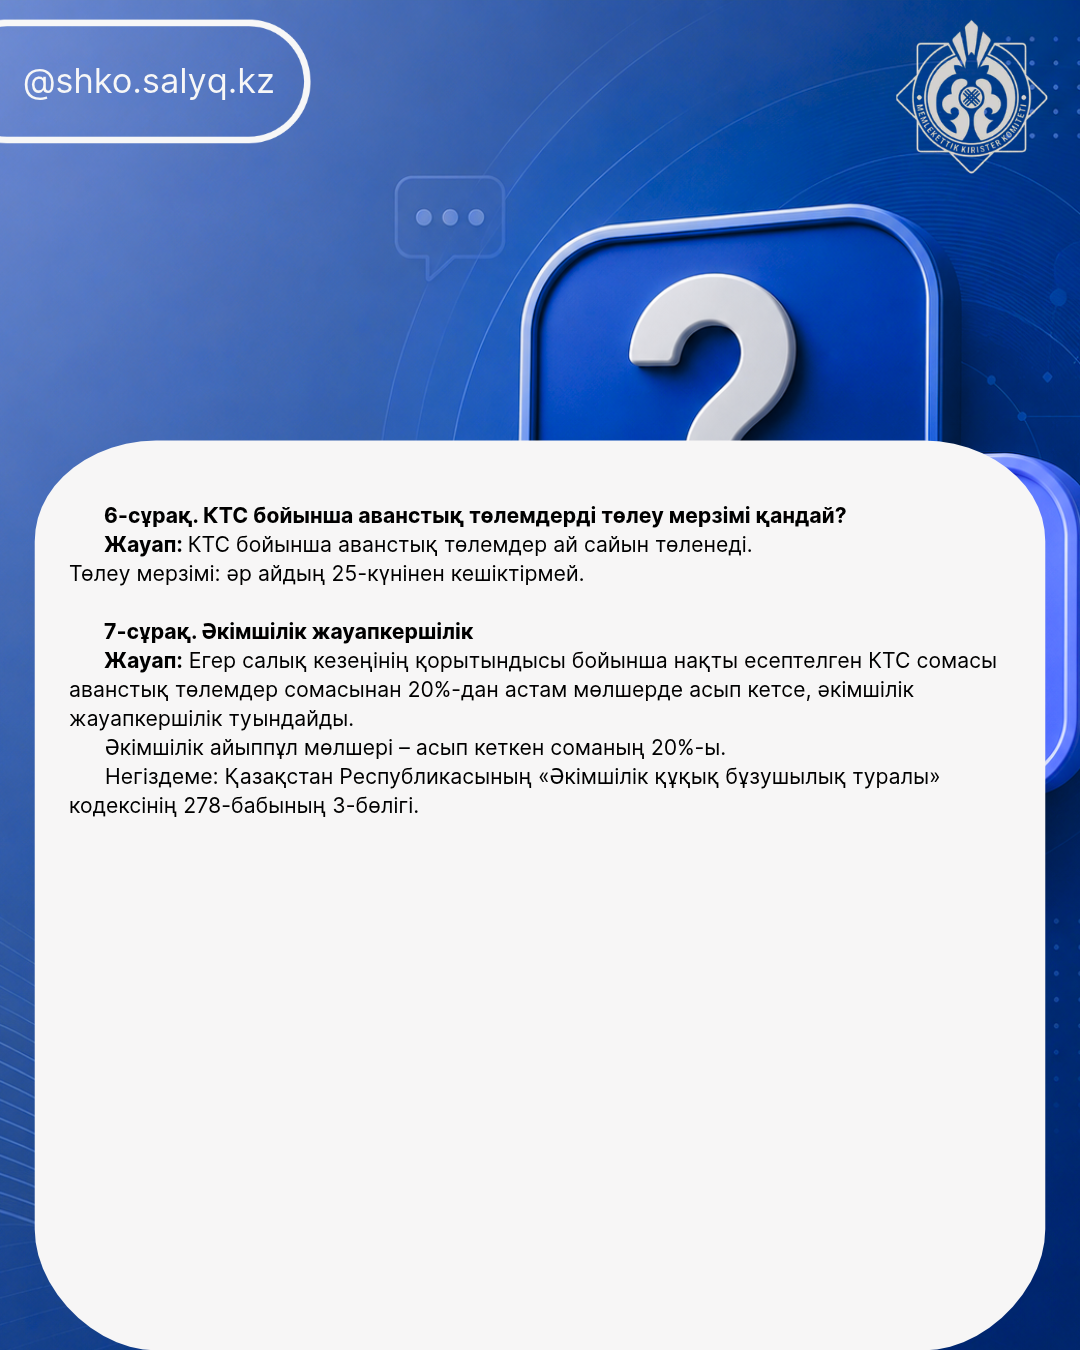
Вопрос 6. Срок уплаты авансовых платежей по КПН?
Ответ: Авансовые платежи по КПН уплачиваются ежемесячно. Срок уплаты- не позднее 25 числа каждого месяца.
Вопрос 7. Административная ответственность
Ответ: Если фактически исчисленная сумма КПН по итогам налогового периода превышает сумму авансовых платежей более чем на 20%, наступает административная ответственность.
Размер административного штрафа – 20% от суммы превышения.
Основание: часть 3 статьи 278 Кодекса Республики Казахстан «Об административных правонарушениях».