Жаңалықтар

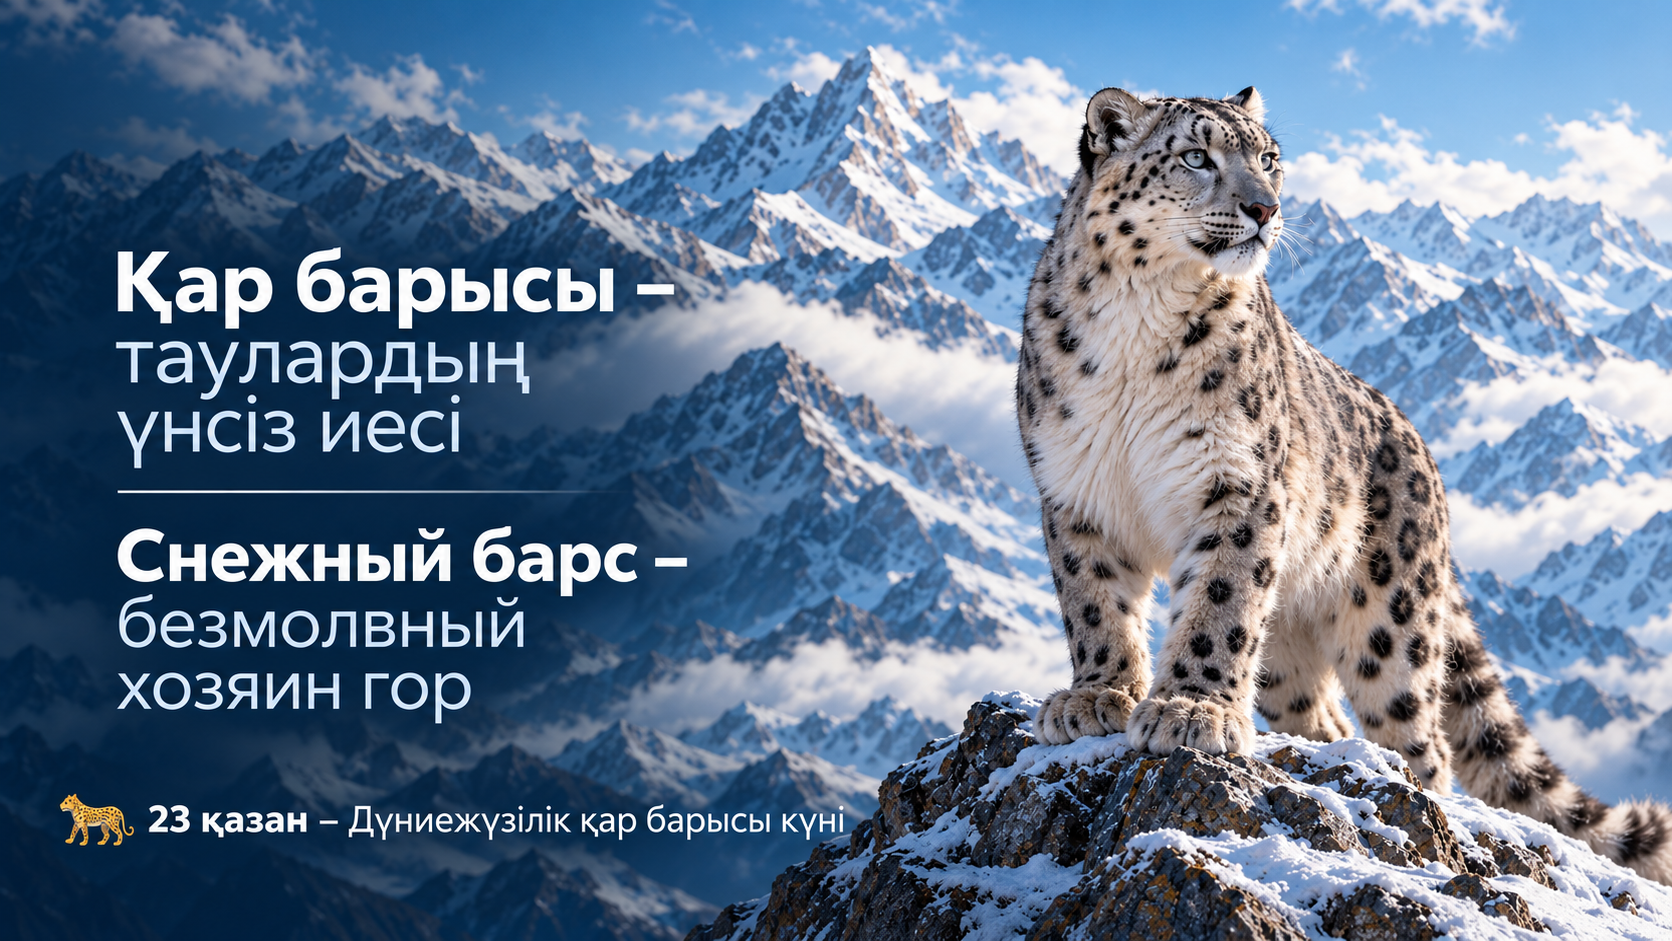
Таудың көзге көрінбейтін иесін білесіз бе?

Таудың көзге көрінбейтін иесін білесіз бе?

Қаралым: 13

Оны «тау елесі» деп бекер атамайды. Қар барысы адам көзіне сирек түседі. Бірақ ол Қазақстанның биік тауларында тіршілік етіп, табиғаттың тепе-теңдіг...
25 қазан - Республика күні

25 қазан - Республика күні

Қаралым: 14

Құрметті қазақстандықтар ! Батыс Қазақстан облысы қаржы басқармасы ұжымы атынан Республика күніне орай шын жүректен шыққан ыстық ықыласымызды қабыл алыңыз. Осын...

ЕАЭО елдерінде еңбек қызметін жүзеге асыру кезінде азаматтардың еңбек және азаматтық-құқықтық шарттар жасасуының маңыздылығы туралы

ЕАЭО елдерінде еңбек қызметін жүзеге асыру кезінде азаматтардың еңбек және азаматтық-құқықтық шарттар жасасуының маңыздылығы туралы

Қаралым: 18

Келісімнің қабылдану тарихы 2021 жылғы 1 қаңтардан бастап 2019 жылғы 20 желтоқсанда қабылданған Еуразиялық экономикалық одаққа мүше мемлекеттердің еңбекшілерін...
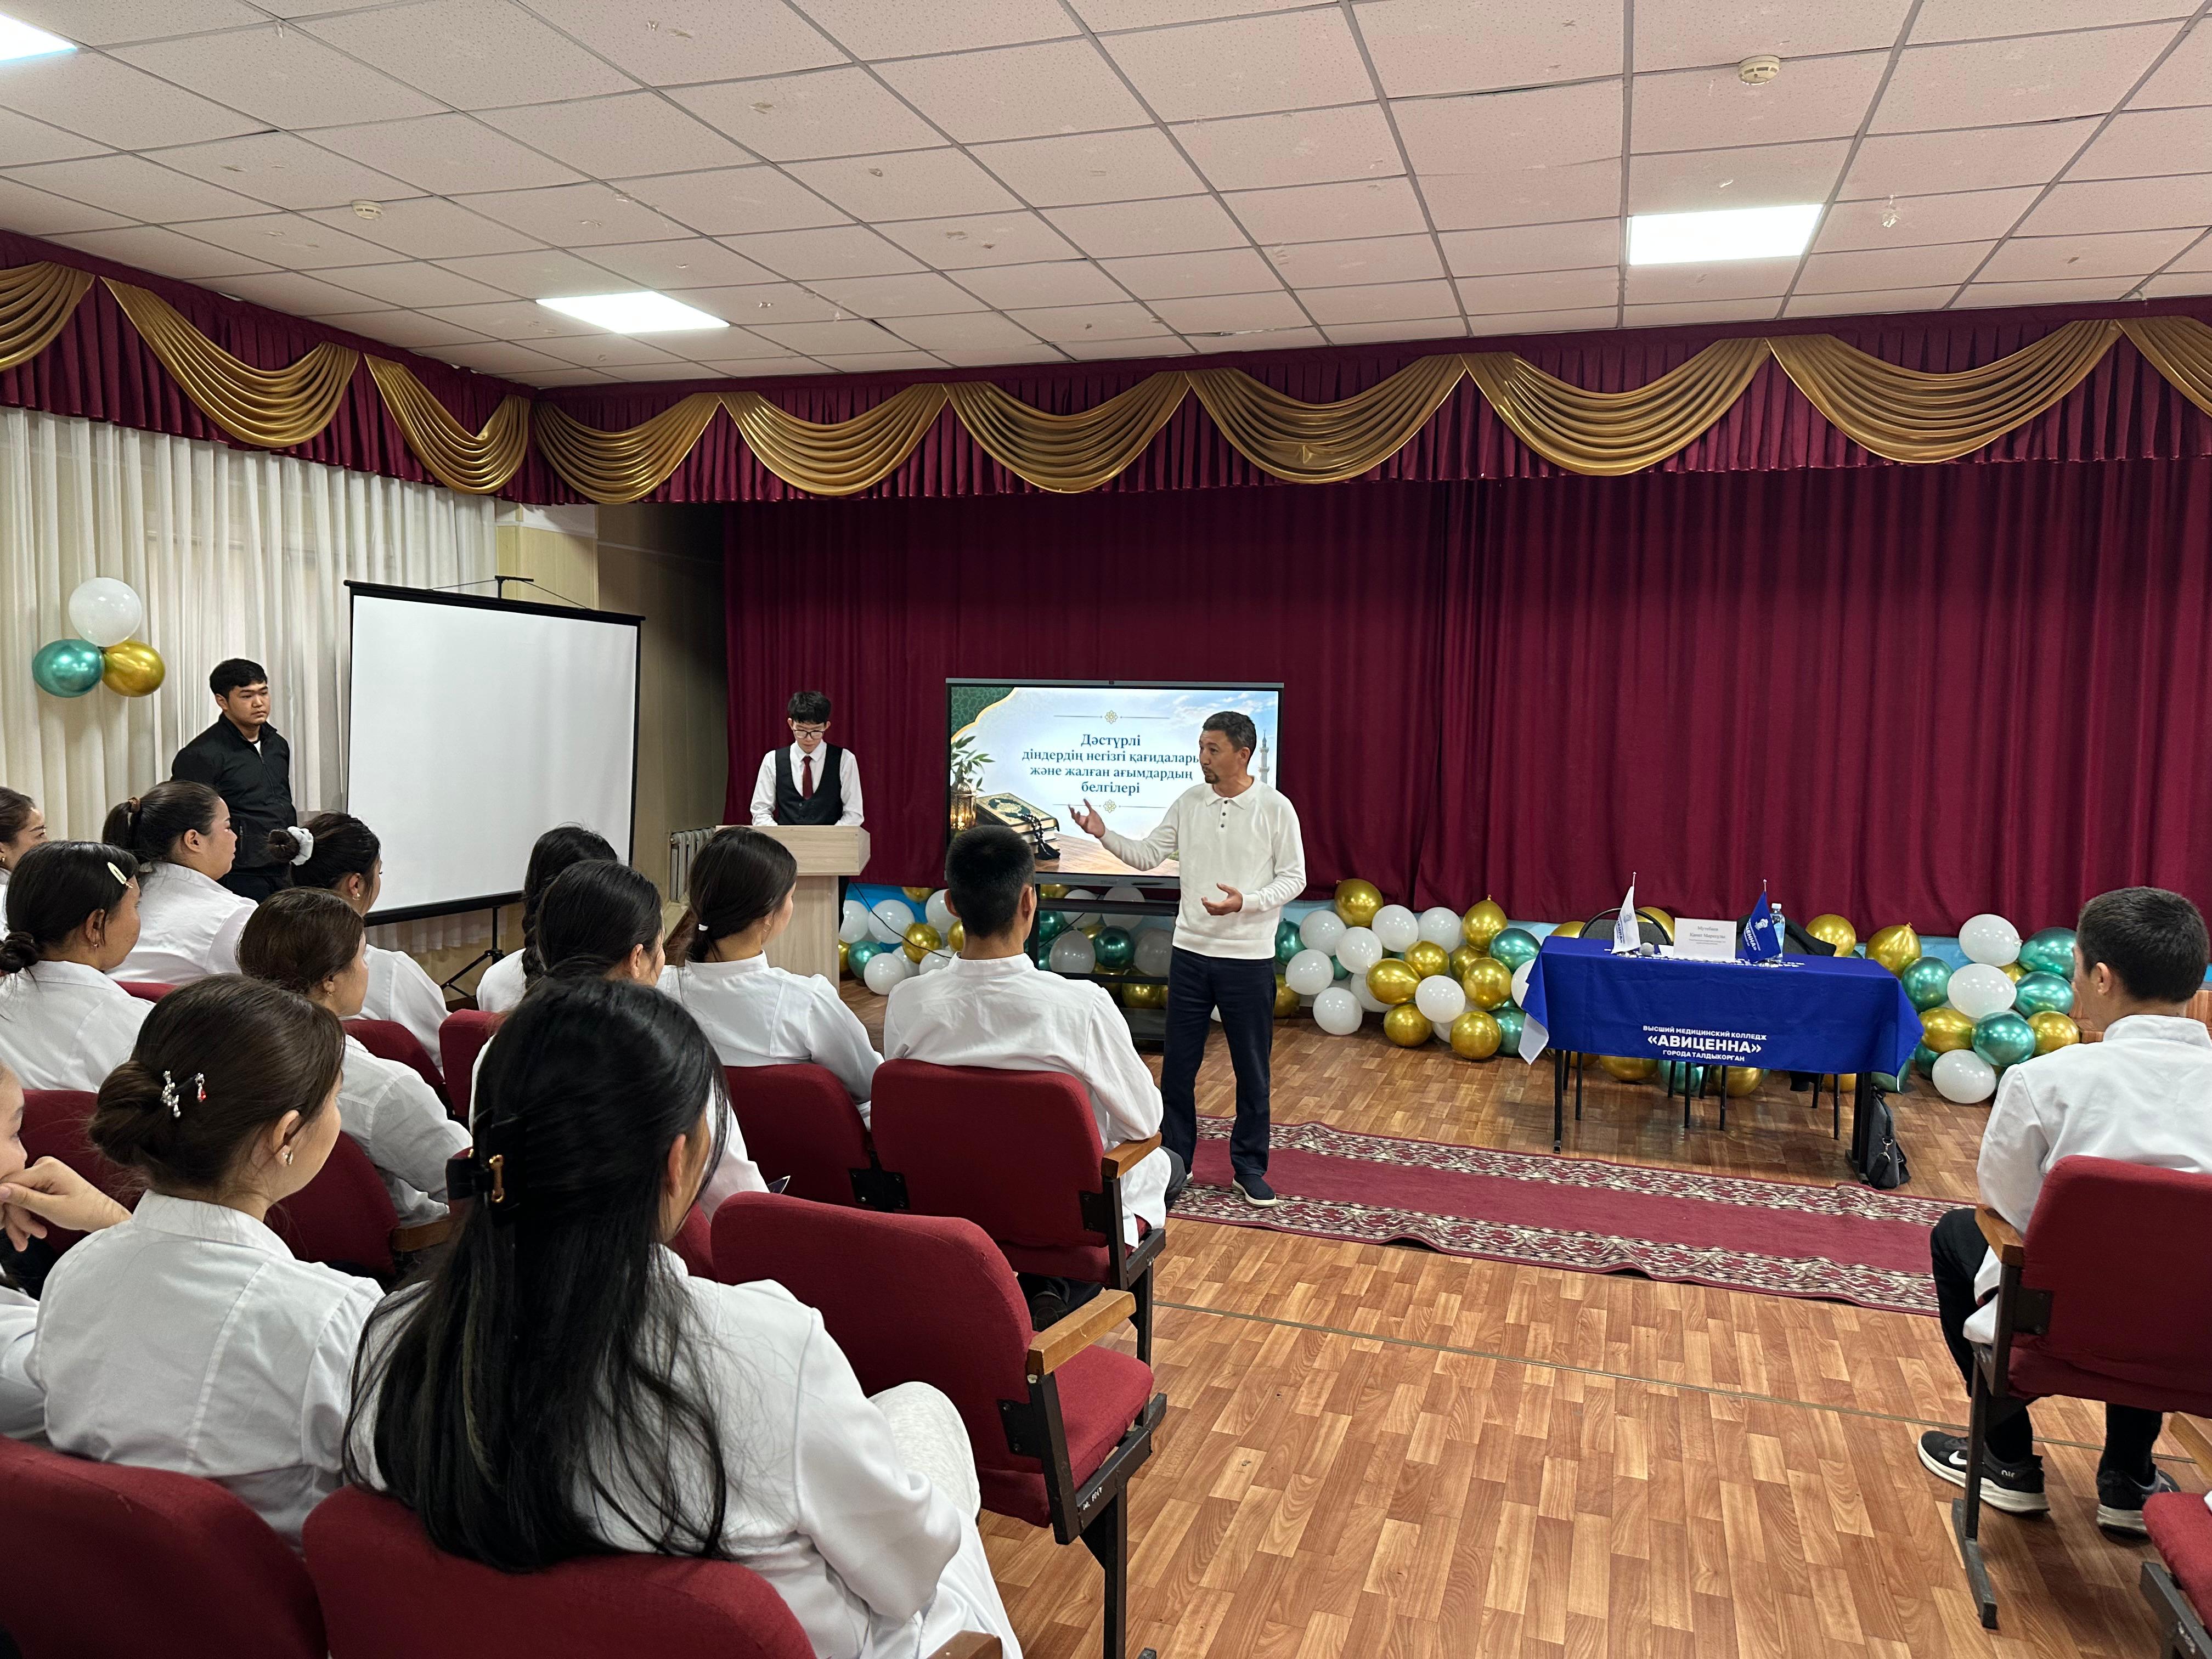
«Дәстүрлі діндердің негізгі қағидалары және жалған ағымдардың белгілері» тақырыбында ақпараттық-түсіндіру кездесуі өтті

«Дәстүрлі діндердің негізгі қағидалары және жалған ағымдардың белгілері» тақырыбында ақпараттық-түсіндіру кездесуі өтті

Қаралым: 20

    2026 жылғы 23 қазанда сағат 11:00-де Талдықорған қаласындағы «Авиценна» колледжінің студенттерімен «Дәстүрлі діндердің негізгі қ...
Информационное сообщение  	Растет количество вкладчиков, передающих пенсионные накопления УИП.  Чем полезен и удобен инвестпортал invest.enpf.kz?  Как было С 2021 года вкладчикам было разрешено передавать часть своих накоплений в управление частным компаниям в пределах суммы, превышающей порог минимальной достаточности. С июля 2023 года Социальный Кодекс расширил возможности передачи управляющим инвестиционным портфелем до 50% обязательных и обязательных профессиональных пенсионных взносов и до 100% добровольных.   Как стало С сентября 2026 года вступили в силу законодательные изменения, которые предоставляют вкладчикам право передавать в частное управление по своему выбору как добровольные пенсионные накопления, так и пенсионные накопления, сформированные за счет обязательных пенсионных взносов и обязательных профессиональных пенсионных взносов, в полном объеме. Как повлияло Принятое нововведение дало вкладчикам больше возможностей самостоятельно влиять на доходность своих накоплений – он вправе самостоятельно выбирать, кто и по какой инвестиционной стратегии будет управлять его пенсионными активами. При этом накопления можно распределять между несколькими УИП и инвестиционными портфелями и появляется больше вариантов управления пенсионным капиталом. Таким образом, пенсионная система постепенно переходит от модели, где вкладчик выступал в роли пассивного наблюдателя, к системе, предполагающей осознанное участие человека в управлении собственными долгосрочными пенсионными сбережениями.   Об инвестпортале Последовательное расширение возможностей выбора инвестиционной стратегии, повышение доступности информации об управлении пенсионными активами создают условия для более активного участия вкладчиков в принятии решений, связанных с формированием будущего пенсионного дохода.  В начале 2026 года ЕНПФ запустил специальный инвестиционный портал invest.enpf.kz, который помогает желающим вкладчикам правильно и оперативно перевести свои накопления в УИП.  В частности, основные сведения об управлении пенсионными активами объединены в одном цифровом пространстве и становятся доступным инструментом для принятия собственного решения.  Пользователи инвестпортала имеют возможность: •	ознакомиться с базовыми понятиями инвестирования; •	сравнить инвестиционную доходность управляющих за различные периоды и проследить ее динамику; •	изучить структуру портфелей и узнать, в какие финансовые инструменты размещены пенсионные активы; •	изучить декларации и инвестиционные стратегии, а также оценить, насколько они подходят именно им; Анализ данных показывает, что вкладчики начинают активнее интересоваться инвестиционными инструментами и стремятся осознанно распоряжаться своими пенсионными накоплениями. Согласно статистике, количество уникальных пользователей порталом invest.enpf.kz с момента запуска постоянно растет и на 1 октября 2026 года составило порядка 82 тысяч, при этом порядка 27,5 тысяч – в сентябре, когда расширились инвестиционные возможности вкладчиков.   Статистика Также статистические данные показывают активный рост количества переводов вкладчиками своих пенсионных накоплений в УИП. Если за период с 01.01.2026г. по 06.09.2026г. количество таких вкладчиков составило 44 167 человек, а общая сумма – 69,1 млн теңге, то за короткий период с 07.09.2026 г. по 14.10.2026г. общая сумма переведенных накоплений составила уже 92,2 млн теңге от 32 921 вкладчика.    Данные за период с 01.01.2026г. по 06.09. 2026г.в разрезе объемов переводов Группа по сумме, теңге	Количество вкладчиков	Доля вкладчиков  (от общего кол-ва, совершивших переводы)	Сумма переводов, млн теңге	Доля суммы  (от общей суммы переводов) до 500 000	15 910	36,0%	2 582,68	3,7% 500 000 -        1 000 000	5 443	12,3%	3 827,41	5,5% 1 000 000 -     3 000 000	13 716	31,1%	26 591,73	38,5% 3 000 000 -     5 000 000	8 085	18,3%	29 434,35	42,6% 5 000 000 -   10 000 000	946	2,1%	5 717,96	8,3% 10 000 000 -   2 0 000 000	59	0,13%	734,22	1,1% 20 000 000 -  50 000 000	8	0,02%	257,22	0,4% свыше 50 000 000	–	–	–	– ИТОГО	44 167		69 145,57	  Данные за период с 07.09.2026 г. по 14.10.2026г.  в разрезе объемов переводов Группа по сумме, теңге	Количество вкладчиков	Доля вкладчиков  (от общего кол-ва, совершивших переводы)	Сумма переводов, млн теңге	Доля суммы  (от общей суммы переводов) до 500 000	7 325	22,3%	1 210,96	1,3% 500 000 -        1 000 000	3 425	10,4%	2 357,91	2,6% 1 000 000 -      3 000 000	9 409	28,6%	17 175,42	18,6% 3 000 000 -     5 000 000	6 375	19,4%	23 974,97	26,0% 5 000 000 -    10 000 000	5 712	17,4%	38 356,27	41,6% 10 000 000 -  20 000 000	621	1,9%	7 475,87	8,1% 20 000 000 -  50 000 000	51	0,15%	1 391,67	1,5% свыше 50 000 000	3	0,01%	214,37	0,2% ИТОГО	32 921		92 157,45	  В разрезе возрастных групп статистика за те же периоды выглядит следующим образом:                   Данные за период с 01.01.2026г. по 06.09. 2026г Возрастная группа	Доля переводов (от общего кол-ва  переводов)	Доля суммы (от общей суммы переводов)	Средний перевод,  тыс. теңге до 30 лет	24,0%	10,5%	397 30–39 лет	40,2%	40,9%	922 40–49 лет	24,8%	32,5%	1 188 50–59 лет	10,6%	15,4%	1 318 60 лет и старше	0,5%	0,6%	1 118                   Данные за период с 07.09.2026 г. по 14.10.2026г. Возрастная группа	Доля переводов (от общего кол-ва   переводов)	Доля суммы (от общей суммы переводов)	Средний перевод,  тыс. теңге до 30 лет	22,1%	9,1%	676 30–39 лет	38,0%	37,6%	1 631 40–49 лет	27,5%	35,2%	2 113 50–59 лет	11,8%	17,1%	2 380 60 лет и старше	0,6%	1,1%	2 975  Как видно из приведенных данных наиболее активны вкладчики в возрасте 30–39 лет. На них приходится порядка 40% всех переводов и 40% переведённых сумм. Активность вкладчиков этой возрастной группы может быть связана с тем, что у них уже накопилась значительная сумма, но до выхода на пенсию ещё далеко и есть время выбирать и менять инвестиционную стратегию под свой горизонт и отношение к риску.  Напомним, что решение о переводе средств вкладчик принимает самостоятельно. И перед этим важно изучить условия управления, структуру инвестиционного портфеля, комиссионное вознаграждение и показатели доходности за разные периоды. При этом стоит учесть, что прошлые результаты не гарантируют аналогичной доходности в будущем, а стоимость инвестиций может как расти, так и снижаться.  Актуальные данные и всю необходимую информацию вкладчики всегда могут найти на инвестпортале invest.enpf.kz и на сегодняшний день он помог большому числу вкладчиков разобраться в возможностях управления пенсионными накоплениями и принять решение о переводе накопленных средств управляющим инвестиционным портфелям (УИП).             ЕНПФ создан 22 августа 2013 года на базе АО «НПФ «ГНПФ». Учредителем и акционером ЕНПФ является Правительство Республики Казахстан в лице ГУ «Комитет государственного имущества и приватизации» Министерства финансов Республики Казахстан. Доверительное управление пенсионными активами ЕНПФ осуществляет Национальный Банк Республики Казахстан. В соответствии с пенсионным законодательством ЕНПФ осуществляет привлечение обязательных пенсионных взносов, обязательных пенсионных взносов работодателя, обязательных профессиональных пенсионных взносов, добровольных пенсионных взносов, а также зачисление и учет добровольных пенсионных взносов, сформированных за счет невостребованной суммы гарантийного возмещения по гарантируемому депозиту, перечисленной организацией, осуществляющей обязательное гарантирование депозитов, в соответствии с Законом Республики Казахстан "Об обязательном гарантировании депозитов, размещенных в банках второго уровня Республики Казахстан", обеспечивает осуществление пенсионных выплат. Также Фонд осуществляет учет целевых активов и целевых требований, учет и зачисление целевых накоплений (ЦН) на целевые накопительные счета, выплат ЦН их получателю на банковские счета, учет возвратов ЦН в порядке, определенном Правительством Республики Казахстан в рамках программы «Национальный фонд – детям». (Подробнее на www.enpf.kz).

Информационное сообщение Растет количество вкладчиков, передающих пенсионные накопления УИП. Чем полезен и удобен инвестпортал invest.enpf.kz? Как было С 2021 года вкладчикам было разрешено передавать часть своих накоплений в управление частным компаниям в пределах суммы, превышающей порог минимальной достаточности. С июля 2023 года Социальный Кодекс расширил возможности передачи управляющим инвестиционным портфелем до 50% обязательных и обязательных профессиональных пенсионных взносов и до 100% добровольных. Как стало С сентября 2026 года вступили в силу законодательные изменения, которые предоставляют вкладчикам право передавать в частное управление по своему выбору как добровольные пенсионные накопления, так и пенсионные накопления, сформированные за счет обязательных пенсионных взносов и обязательных профессиональных пенсионных взносов, в полном объеме. Как повлияло Принятое нововведение дало вкладчикам больше возможностей самостоятельно влиять на доходность своих накоплений – он вправе самостоятельно выбирать, кто и по какой инвестиционной стратегии будет управлять его пенсионными активами. При этом накопления можно распределять между несколькими УИП и инвестиционными портфелями и появляется больше вариантов управления пенсионным капиталом. Таким образом, пенсионная система постепенно переходит от модели, где вкладчик выступал в роли пассивного наблюдателя, к системе, предполагающей осознанное участие человека в управлении собственными долгосрочными пенсионными сбережениями. Об инвестпортале Последовательное расширение возможностей выбора инвестиционной стратегии, повышение доступности информации об управлении пенсионными активами создают условия для более активного участия вкладчиков в принятии решений, связанных с формированием будущего пенсионного дохода. В начале 2026 года ЕНПФ запустил специальный инвестиционный портал invest.enpf.kz, который помогает желающим вкладчикам правильно и оперативно перевести свои накопления в УИП. В частности, основные сведения об управлении пенсионными активами объединены в одном цифровом пространстве и становятся доступным инструментом для принятия собственного решения. Пользователи инвестпортала имеют возможность: • ознакомиться с базовыми понятиями инвестирования; • сравнить инвестиционную доходность управляющих за различные периоды и проследить ее динамику; • изучить структуру портфелей и узнать, в какие финансовые инструменты размещены пенсионные активы; • изучить декларации и инвестиционные стратегии, а также оценить, насколько они подходят именно им; Анализ данных показывает, что вкладчики начинают активнее интересоваться инвестиционными инструментами и стремятся осознанно распоряжаться своими пенсионными накоплениями. Согласно статистике, количество уникальных пользователей порталом invest.enpf.kz с момента запуска постоянно растет и на 1 октября 2026 года составило порядка 82 тысяч, при этом порядка 27,5 тысяч – в сентябре, когда расширились инвестиционные возможности вкладчиков. Статистика Также статистические данные показывают активный рост количества переводов вкладчиками своих пенсионных накоплений в УИП. Если за период с 01.01.2026г. по 06.09.2026г. количество таких вкладчиков составило 44 167 человек, а общая сумма – 69,1 млн теңге, то за короткий период с 07.09.2026 г. по 14.10.2026г. общая сумма переведенных накоплений составила уже 92,2 млн теңге от 32 921 вкладчика. Данные за период с 01.01.2026г. по 06.09. 2026г.в разрезе объемов переводов Группа по сумме, теңге Количество вкладчиков Доля вкладчиков (от общего кол-ва, совершивших переводы) Сумма переводов, млн теңге Доля суммы (от общей суммы переводов) до 500 000 15 910 36,0% 2 582,68 3,7% 500 000 - 1 000 000 5 443 12,3% 3 827,41 5,5% 1 000 000 - 3 000 000 13 716 31,1% 26 591,73 38,5% 3 000 000 - 5 000 000 8 085 18,3% 29 434,35 42,6% 5 000 000 - 10 000 000 946 2,1% 5 717,96 8,3% 10 000 000 - 2 0 000 000 59 0,13% 734,22 1,1% 20 000 000 - 50 000 000 8 0,02% 257,22 0,4% свыше 50 000 000 – – – – ИТОГО 44 167 69 145,57 Данные за период с 07.09.2026 г. по 14.10.2026г. в разрезе объемов переводов Группа по сумме, теңге Количество вкладчиков Доля вкладчиков (от общего кол-ва, совершивших переводы) Сумма переводов, млн теңге Доля суммы (от общей суммы переводов) до 500 000 7 325 22,3% 1 210,96 1,3% 500 000 - 1 000 000 3 425 10,4% 2 357,91 2,6% 1 000 000 - 3 000 000 9 409 28,6% 17 175,42 18,6% 3 000 000 - 5 000 000 6 375 19,4% 23 974,97 26,0% 5 000 000 - 10 000 000 5 712 17,4% 38 356,27 41,6% 10 000 000 - 20 000 000 621 1,9% 7 475,87 8,1% 20 000 000 - 50 000 000 51 0,15% 1 391,67 1,5% свыше 50 000 000 3 0,01% 214,37 0,2% ИТОГО 32 921 92 157,45 В разрезе возрастных групп статистика за те же периоды выглядит следующим образом: Данные за период с 01.01.2026г. по 06.09. 2026г Возрастная группа Доля переводов (от общего кол-ва переводов) Доля суммы (от общей суммы переводов) Средний перевод, тыс. теңге до 30 лет 24,0% 10,5% 397 30–39 лет 40,2% 40,9% 922 40–49 лет 24,8% 32,5% 1 188 50–59 лет 10,6% 15,4% 1 318 60 лет и старше 0,5% 0,6% 1 118 Данные за период с 07.09.2026 г. по 14.10.2026г. Возрастная группа Доля переводов (от общего кол-ва переводов) Доля суммы (от общей суммы переводов) Средний перевод, тыс. теңге до 30 лет 22,1% 9,1% 676 30–39 лет 38,0% 37,6% 1 631 40–49 лет 27,5% 35,2% 2 113 50–59 лет 11,8% 17,1% 2 380 60 лет и старше 0,6% 1,1% 2 975 Как видно из приведенных данных наиболее активны вкладчики в возрасте 30–39 лет. На них приходится порядка 40% всех переводов и 40% переведённых сумм. Активность вкладчиков этой возрастной группы может быть связана с тем, что у них уже накопилась значительная сумма, но до выхода на пенсию ещё далеко и есть время выбирать и менять инвестиционную стратегию под свой горизонт и отношение к риску. Напомним, что решение о переводе средств вкладчик принимает самостоятельно. И перед этим важно изучить условия управления, структуру инвестиционного портфеля, комиссионное вознаграждение и показатели доходности за разные периоды. При этом стоит учесть, что прошлые результаты не гарантируют аналогичной доходности в будущем, а стоимость инвестиций может как расти, так и снижаться. Актуальные данные и всю необходимую информацию вкладчики всегда могут найти на инвестпортале invest.enpf.kz и на сегодняшний день он помог большому числу вкладчиков разобраться в возможностях управления пенсионными накоплениями и принять решение о переводе накопленных средств управляющим инвестиционным портфелям (УИП). ЕНПФ создан 22 августа 2013 года на базе АО «НПФ «ГНПФ». Учредителем и акционером ЕНПФ является Правительство Республики Казахстан в лице ГУ «Комитет государственного имущества и приватизации» Министерства финансов Республики Казахстан. Доверительное управление пенсионными активами ЕНПФ осуществляет Национальный Банк Республики Казахстан. В соответствии с пенсионным законодательством ЕНПФ осуществляет привлечение обязательных пенсионных взносов, обязательных пенсионных взносов работодателя, обязательных профессиональных пенсионных взносов, добровольных пенсионных взносов, а также зачисление и учет добровольных пенсионных взносов, сформированных за счет невостребованной суммы гарантийного возмещения по гарантируемому депозиту, перечисленной организацией, осуществляющей обязательное гарантирование депозитов, в соответствии с Законом Республики Казахстан "Об обязательном гарантировании депозитов, размещенных в банках второго уровня Республики Казахстан", обеспечивает осуществление пенсионных выплат. Также Фонд осуществляет учет целевых активов и целевых требований, учет и зачисление целевых накоплений (ЦН) на целевые накопительные счета, выплат ЦН их получателю на банковские счета, учет возвратов ЦН в порядке, определенном Правительством Республики Казахстан в рамках программы «Национальный фонд – детям». (Подробнее на www.enpf.kz).

Қаралым: 39

Ақпараттық хабарлама   Зейнетақы жинақтарын инвестициялық портфельді басқарушыларға сеніп тапсыратын салымшылар саны артып келеді   invest.enpf.kz ин...

Зейнетақы жинақтарын инвестициялық портфельді басқарушыларға  сеніп тапсыратын салымшылар саны артып келеді

Зейнетақы жинақтарын инвестициялық портфельді басқарушыларға сеніп тапсыратын салымшылар саны артып келеді

Қаралым: 42

invest.enpf.kz инвестициялық порталының артықшылықтары мен мүмкіндіктері Бұрын қалай болды? 2021 жылдан бастап салымшыларға өздерінің зейнетақы жинақтарының ең...
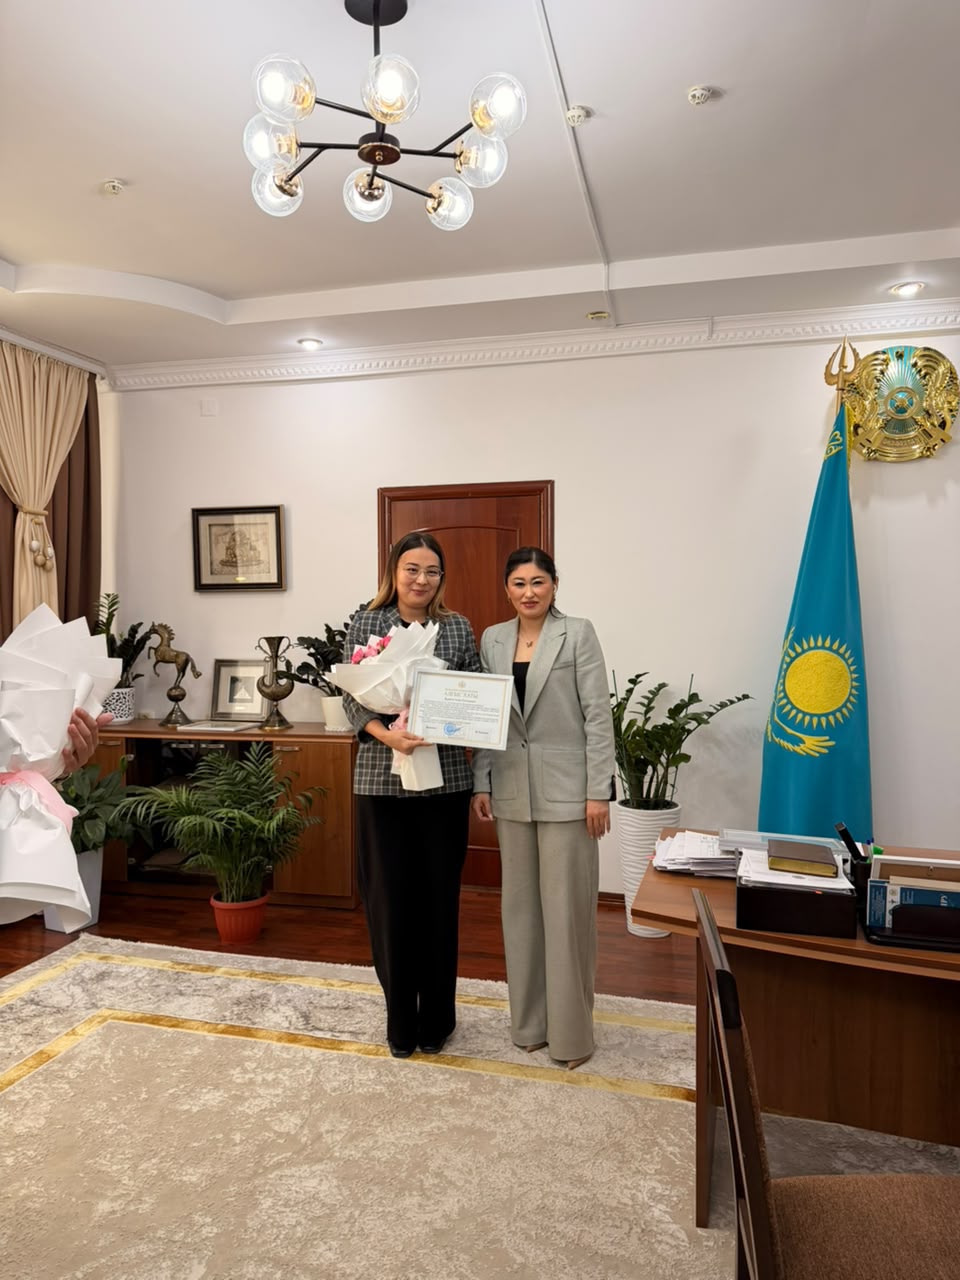
Жетісу облысы бойынша Мемлекеттік кірістер департаментінің басшысы У.Умирзактың Қазақстан Республикасы күнімен құттықтауы.

Жетісу облысы бойынша Мемлекеттік кірістер департаментінің басшысы У.Умирзактың Қазақстан Республикасы күнімен құттықтауы.

Қаралым: 41

Құрметті Жетісу облысының тұрғындары мен әріптестер!   Сіздерді ұлттық мереке — Қазақстан Республикасының Күнімен шын жүректен құттықтаймын! 25 қазан...
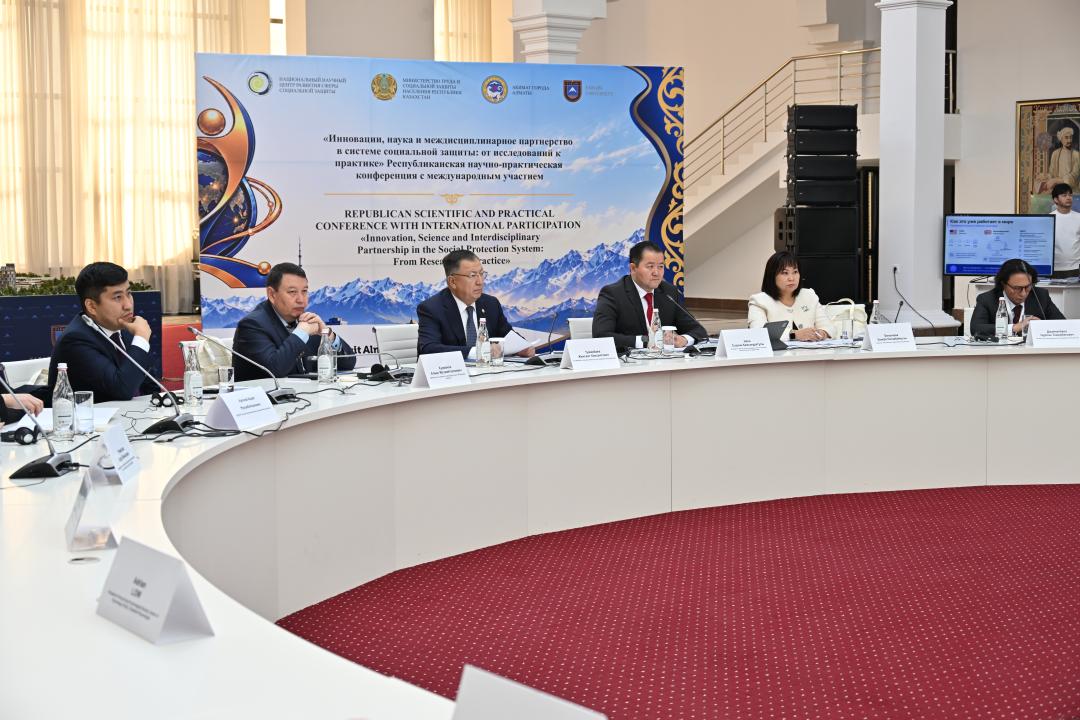
Алматыда ғылым мен жаңа технологиялар әлеуметтік қорғау саласындағы нақты шешімдердің бір бөлігіне айналуда

Алматыда ғылым мен жаңа технологиялар әлеуметтік қорғау саласындағы нақты шешімдердің бір бөлігіне айналуда

Қаралым: 24

Алматыда ғылыми әзірлемелерді, жасанды интеллектіні, көмекші және цифрлық технологияларды әлеуметтік қорғау мен оңалту саласында қолдану арқылы қызмет сап...